적금
적금은 일정 기간 정해진 금액을 꾸준히 납입하고 만기 때 원금과 이자를 한 번에 받는 저축성 상품입니다. 단리·복리, 우대금리 구조, 신규 고객 유치 상품을 고를 때 따져 볼 점을 정리했습니다.
적금
적금은 정해진 기간 동안 매달 일정 금액을 꾸준히 납입하고, 만기 시점에 쌓인 원금과 이자를 한 번에 찾는 저축성 금융상품이다. 예금이 한꺼번에 목돈을 맡기는 방식이라면, 적금은 매월 꾸준한 저축 습관을 만드는 데 적합하다는 차이가 있다.
단리와 복리
적금 이자는 단리 또는 복리로 계산된다. 단리는 매달 납입한 원금에 동일한 이율만 적용해 이자에 이자가 붙지 않는 구조고, 복리는 일정 주기마다 기존 이자를 원금에 합산해 그다음 기부터 이자가 다시 붙는 구조다. 같은 이율이라면 복리 상품의 실제 수익이 더 커지므로, 상품 가입 시 이자 지급 주기와 단리·복리 여부를 반드시 확인해야 한다. 월 납입액과 기간, 이율에 따라 최종 수익이 크게 달라지므로 적금 계산기를 이용해 예상 이자를 미리 추산해 보는 것이 좋다.
우대금리와 신규 고객 상품
은행들은 신규 고객을 유치하기 위해 기본 금리에 우대 조건을 더한 고금리 적금을 출시한다. 카드 발급·사용, 급여 이체, 결제 계좌 지정, 자동이체, 주택청약 입금 같은 조건을 채우면 금리가 올라간다. 이때 최고 금리는 모든 우대 조건을 충족했을 때만 적용된다는 점에 주의해야 한다. 기본 금리가 낮은 상품은 조건을 채우지 못하면 체감 금리가 크게 떨어지므로, 본인의 거래 패턴과 맞는 조건인지 확인하고 가입하는 것이 중요하다.
적금과 금리
적금과 예금의 금리는 시중 금리 흐름에 연동된다. 한국은행이 기준금리를 정하면 시장 전체의 수신 금리가 함께 움직이고, 은행 대출 금리의 기준이 되는 지표로는 코픽스가 쓰인다. 목돈을 외화로 운용하고 싶다면 달러예금과 같은 상품도 함께 고려할 수 있다. 금리가 높은 시기에 장기 만기 적금에 가입하면 더 유리한 이자를 받을 가능성이 크다.
Related Posts
관련 글
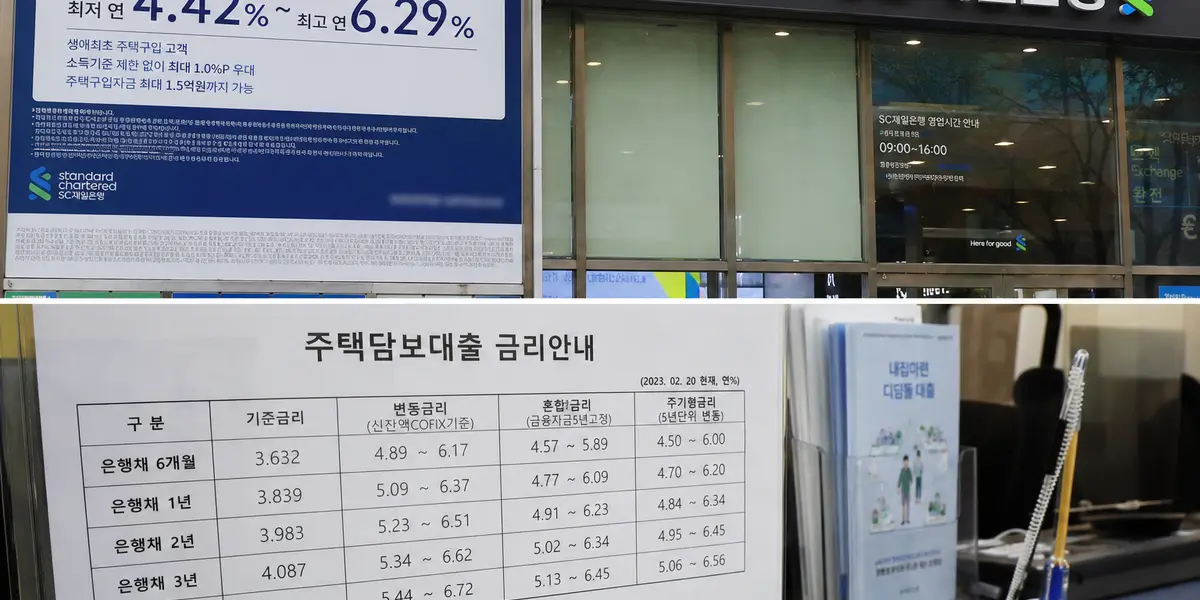
3.18%, 1년 7개월 만에 최고… 주담대 금리 왜 또 오르나
‘비빔밥 통장’으로 22% 세금 피하는 5년차 세무사 절세 비법
예적금 버린 노년층, 왜 빚내 주식 산다? 60대 레버리지 2배 폭증
카카오뱅크 1Q 순이익 1873억 폭증…인니 투자 933억 이익 터졌나?
국방예산 73조 시대…방위력개선비 13.8% 급증, 하사 초봉 300만원 되는 이유
'연 12%' 적금 이자가 세후 5만원대?…그래도 10만좌 완판되는 특판 적금의 속사정
'20대 남성은 어디에도 없다'…은행들이 역마진 감수하고 사활 거는 이유
계약 5년 제한·해외 ETF 막힌 새 ISA…청년들 '이러다 국장만?'
'만능통장' ISA가 5년 만기로 제한?…해외 ETF 막힌 생산적금융 ISA, 달라지는 것들
5대 은행 정기예금 991조 돌파…한 달 새 35.5조 몰린 역머니무브의 정체
4.75%가 하루 만에 5.19%로… 5년 전 대출자들이 지금 받는 통보