대출 막히자 '부모 찬스'…2030 내 집 마련 자금, 상속·증여 3조 육박
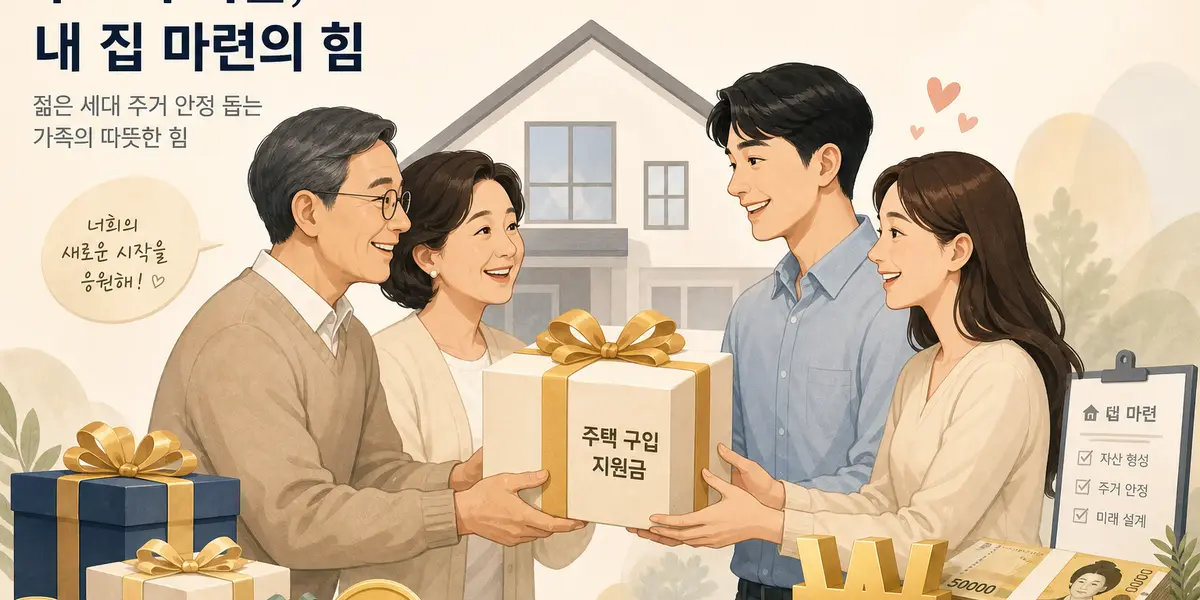
대출 규제가 내 집 마련의 양극화를 부추기고 있다.
올해 상반기 집을 산 20·30대가 부모로부터 받은 증여·상속 자금이 2조 9,434억 원으로 집계됐다.
지난해 같은 기간보다 230% 급증한 수치로, 우회성 증여가 의심되는 차입금도 3배 가까이 늘었다.
2030 증여·상속 자금, 1년 새 230% 급증
올해 상반기 내 집을 마련한 20·30대가 부모로부터 받은 상속·증여 자금은 2조 9,434억 원이다. 대출 규제가 시행되기 전인 지난해 상반기와 비교하면 무려 230%나 늘었다. 20·30대의 주택 매입 자금 가운데 상속·증여 자금이 차지하는 비중도 지난 1년 새 눈에 띄게 증가했다. 정부가 가계대출 총량을 관리하며 대출 문턱을 높인 시기와 정확히 맞물린 증가세다.
가족 간 우회성 증여 통로로 추정되는 근저당 거래와 개인 차입금이 포함된 '그 밖의 차입금'도 20·30대에서만 3배 가까이 증가했다. 대출 규제를 우회해 자금을 조달하는 사례가 늘었다는 뜻이다. 정부가 대출을 틀어막는 사이, 부모 찬스를 쓸 수 있는 청년과 그렇지 못한 청년 사이의 내 집 마련 격차가 통계로 드러난 것이다.
거리에서 확인된 '부모 찬스' 현실
거리에서 만난 청년들의 반응은 엇갈렸다. 서울에 사는 한 20대는 "대출도 제대로 안 되고 이자도 너무 높다 보니 노력을 하지만 좀 까다롭다"며 내 집 마련에 대한 기대감을 낮추고 있다고 말했다. 반면 서초구에 사는 한 20대는 "주변에는 부모님이 마련해 주거나 하는 친구들이 많아서 아직까지 부담을 느끼는 친구는 없는 것 같다"고 전했다. 같은 또래 사이에서도 자금 여력에 따라 내 집 마련의 체감 난이도가 극명하게 갈리고 있다.
국회의원 김은혜는 "정부가 대출을 틀어막고 대통령이 사적 금융 사례를 보이니까 나라에도 부모를 포함한 지인 찬스로 불평등이 심해지는 것"이라며 "심화되는 자산 양극화를 막기 위해서는 민간 공급 인센티브, 청년 대출 지원의 정상 회복이 시급하다"고 지적했다. 대출 규제의 실효성과 부작용을 동시에 짚은 발언으로, 정책 보완의 필요성을 강조한 것이다.
전문가 진단: 대출 규제와 집값 상승의 역설
최황수 건국대학교 부동산학과 교수는 "대출 규제 때문에 자금 조달이 대단히 어려워진 것도 한몫하지 않았을까 생각한다"며 "내 집 마련이 굉장히 어렵다고 생각하거나 아예 포기하는 현상이 더 심화되지 않을까"라고 우려했다. 대출 규제와 집값 상승이 맞물리면서, 부모 찬스를 쓸 수 없는 서민들의 내 집 마련은 더욱 어려워지고 있다. 자산을 물려받지 못한 청년층의 주거 사다리 진입이 사실상 차단되는 구조라는 지적이다.
국회 지적김은혜 국회의원은 "정부가 대출을 틀어막는 사이 부모를 포함한 지인 찬스로 불평등이 심해지고 있다"며 "민간 공급 인센티브와 청년 대출 지원의 정상 회복이 시급하다"고 말했다.부모 찬스가 내 집 마련의 기회를 좌우하는 구조가 뚜렷해졌다
Follow-up
한 발 더 들어가는 질문
12030 세대의 증여·상속 자금이 급증한 이유는 무엇인가요?
정부가 가계대출 총량을 관리하며 대출 규제를 강화하면서, 내 집 마련을 위한 대출 문턱이 크게 높아졌다. 이에 자금 여력이 있는 가정의 청년들은 대출 대신 부모로부터 증여·상속을 받아 주택을 매수하는 방식으로 전환했다. 올해 상반기 집을 산 2030 세대의 증여·상속 자금은 2조 9,434억 원으로, 지난해 같은 기간보다 230% 급증했다. 부모 찬스를 쓸 수 있는 청년과 그렇지 못한 청년의 내 집 마련 격차가, 대출 규제라는 정책 의도와는 반대로 커지고 있는 것이다.
2'그 밖의 차입금'이 3배 증가한 것은 무엇을 의미하나요?
근저당 거래와 개인 차입금이 포함된 '그 밖의 차입금'이 2030 세대에서 3배 가까이 늘었다. 이 항목은 가족 간 우회성 증여 통로로 추정되는데, 대출 규제로 정식 대출이 막히자 이를 우회해 자금을 조달하는 사례가 늘어났다는 뜻이다. 정부가 대출 총량을 관리할수록 우회 경로가 활성화되는 현상이 통계로 확인된 셈이다. 다만 근저당 거래 중 상당수는 정상적인 가족 간 금전 거래일 수 있어, 금융당국은 과도한 규제보다 모니터링 강화 쪽으로 접근할 필요가 있다는 지적도 나온다.
3부모 찬스 확대가 부동산 시장에 주는 시사점은 무엇인가요?
이번 통계는 대출 규제가 자산 양극화를 심화시킬 수 있다는 우려를 뒷받침한다. 부모 찬스를 쓸 수 있는 청년은 증여·상속을 바탕으로 주택 매수를 늘리는 반면, 그렇지 못한 청년은 대출 문턱에 막혀 내 집 마련을 포기하는 구조가 뚜렷해지고 있다. 전문가들은 민간 공급 인센티브와 청년 대출 지원의 정상 회복이 시급하다고 조언한다. 단기적인 대출 조이기보다, 자금 여력과 무관하게 주거 사다리에 오를 수 있는 정책 설계가 필요하다는 것이다. 이번 통계가 정책 당국에 전달하는 메시지는 분명하다. 대출 규제만으로는 가계부채와 주거 문제를 함께 풀 수 없다는 점이다.
More News
뉴스 더보기
Latest Insights
최신 인사이트

나스닥 선물 +1.1% 급등…유가 -3% 급락에 AI 반도체 주도 [미국주식 장전 시황]
2026년 9월 21일 PM 9:31
BTC $84.5K 돌파·김치 역프리미엄 -1.37%, XRP 업비트 거래량 1위 [암호화폐 시황]
2026년 9월 21일 PM 9:01
코스피 7,007.72(+1.65%) 마감, 삼성전자 4.9% 급등…반도체 훈풍에 7000선 회복 [장마감 시황]
2026년 9월 21일 PM 4:01
9월 21일 BTC 8.1만달러 횡보... 김치프리미엄 1% 회복·AVAX 15% 급등 [암호화폐 시황]
2026년 9월 21일 AM 9:01