연체자 10만명 육박하는데…'신속채무조정' 7배 늘어난 연령대는
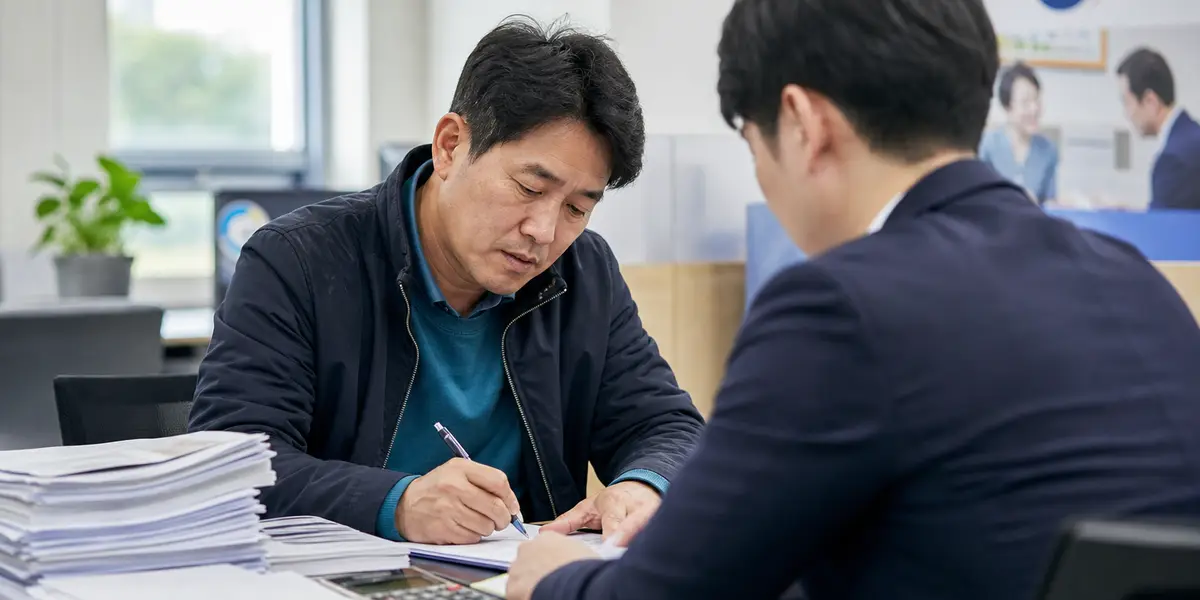
올해 상반기 채무조정 확정자가 10만 명에 육박했다.
그런데 증가세를 이끈 건 연체 초기 단계 차주와 60대 이상 고령층이다.
왜 하필 이들이 '신속채무조정'으로 몰리고 있을까.
주목할 지점은 연체가 깊어지기 전에 미리 조정을 받는 차주가 빠르게 늘었다는 점이다. 연체 30일 이하를 대상으로 하는 신속채무조정 확정자는 2022년 1만6,766명에서 지난해 5만3,551명으로 3배 이상 증가했고, 올해 상반기에도 2만7,003명을 기록했다. 금리 부담이 커지자 한두 달 버티지 못하고 초기부터 빚 조정을 택하는 가구가 늘고 있는 셈이다.
제도별·연령대별로 갈리는 채무조정 지형
- 신속채무조정: 연체 30일 이하 차주가 대상. 초기 연체 단계에서 조정받는 제도다.
- 사전채무조정: 연체 31~89일 차주가 대상으로, 정식 워크아웃 전 단계에 해당한다.
- 개인워크아웃: 연체 90일 이상 장기 연체자가 대상. 상반기 5만5,213명으로 가장 많았다.
- 성실상환자 소액대출: 조정 후 성실 상환자에게 생활자금을 빌려주는 제도로 신청이 분기 최대치를 기록했다.
고령층의 약진이 특히 눈에 띈다. 70대 이상 신속채무조정 확정자는 2022년 239명에서 지난해 1,684명으로 7배 넘게 늘었고, 60대도 1,015명에서 5,339명으로 증가했다. 올해 상반기에는 60대 2,800명, 70대 이상 1,008명으로 두 연령층이 전체 신속채무조정 확정자의 14.1%를 차지했다. 고정 수입이 줄어드는 은퇴 세대가 금리 부담을 가장 먼저 체감하고 있다는 방증이다.
우려되는 건 '악순환' 조짐이다. 올해 상반기 성실상환자 소액대출 신청은 2만6,703건, 신청액은 788억3,500만 원으로 집계됐다. 2분기에만 1만4,893건, 470억1,900만 원이 신청돼 2022년 이후 분기 기준 최대치를 기록했다. 빚을 조정받고도 다시 대출에 기대야 하는 구조가 반복되면, 취약차주는 연체와 재차입의 수렁에서 빠져나오기 어려워진다.
박성훈 국민의힘 의원취약차주가 연체와 재차입의 악순환에서 벗어나도록 선제적 재무관리와 재기 지원 대책을 종합적으로 강화해야 한다. 단순히 빚을 조정하고 다시 대출해주는 사후처방에 머물면 안 된다.
시장 참여자 입장에서는 이번 지표가 가계 현금흐름의 취약성을 드러내는 신호다. 채무조정과 재차입 수요가 동시에 늘어나는 구간은 소비 여력 축소와 금융권 자산건전성 악화로 이어지기 쉽다. 특히 2분기 개인워크아웃 확정자가 최근 5년 분기 최대를 기록한 점은 향후 연체율 상승의 선행 지표로 볼 수 있다.
Follow-up
한 발 더 들어가는 질문
1신속채무조정과 개인워크아웃은 어떻게 다른가?
신복위의 채무조정 제도는 연체 기간에 따라 구분된다. 연체 30일 이하이면 신속채무조정, 31~89일이면 사전채무조정, 90일 이상이면 개인워크아웃을 이용할 수 있다. 올해 상반기 기준 신속채무조정 확정자는 2만7,003명, 개인워크아웃 확정자는 5만5,213명이었다. 연체 초기 단계에서 조정받을수록 채무 부담을 조기에 덜 수 있다는 점에서, 최근 신속채무조정 증가는 초기 연체 차주가 늘고 있다는 의미로 해석된다.
2채무조정을 받으면 신용등급에 어떤 영향이 있나?
채무조정을 신청하면 개인신용평가에 부정적 영향이 있을 수 있는 것으로 알려져 있다. 특히 개인워크아웃은 연체 90일 이상 장기 연체를 전제로 하기 때문에, 조정 이력이 신용평가에 오랫동안 반영될 수 있다는 점을 유의해야 한다. 다만 신속채무조정처럼 연체 초기에 조정받는 경우 상대적으로 충격이 작을 수 있고, 성실 상환 기간이 쌓이면 신용 회복에 도움이 된다는 게 일반적인 시각이다. 정확한 기준은 신용평가사별 정책에 따라 다르므로 확인이 필요하다.
3성실상환자 소액대출은 어떤 제도인가?
채무조정을 받은 뒤 성실하게 상환하고 있는 차주에게 생활자금을 빌려주는 서민금융 제도다. 올해 상반기 신청은 2만6,703건, 신청액은 788억3,500만 원으로 집계됐고, 2분기에만 1만4,893건·470억1,900만 원이 신청돼 2022년 이후 분기 기준 최대치를 기록했다. 제도 자체는 재기를 지원하는 장치지만, 신청이 급증한 것은 채무조정 후에도 생활자금 마련에 어려움을 겪는 차주가 많다는 뜻으로 읽힌다.
4채무조정 수요 증가가 금융주 투자에 어떤 시사점을 주나?
채무조정 확정자가 3년 새 56.1% 늘고 2분기 개인워크아웃이 분기 최대를 기록한 것은 가계 부실이 축적되고 있다는 신호다. 이는 은행·카드 등 금융 섹터의 연체율과 대손비용 상승으로 이어질 수 있어, 금융주 투자 시 건전성 지표를 함께 봐야 하는 이유가 된다. 다만 정부의 채무조정 지원 확대는 금융사의 부실채권 처리를 돕는 측면도 있어, 정책 방향과 업권별 노출 차이를 구분해 살펴볼 필요가 있다.
More News
뉴스 더보기
Latest Insights
최신 인사이트

나스닥 사상 최고치 후 프리마켓 혼조…Meta·AMD AI 랠리 속 유가·금리 주목 [미국주식 장전 시황]
2026년 9월 22일 PM 9:31
BTC 86K 회복 시도·ETF 10억$ 유입... 김치프리미엄 −0.93% 역프 [암호화폐 시황]
2026년 9월 22일 PM 9:01
코스피 7017.91(+0.15%), 반도체·AI 주도…삼성전기·심텍 급등 [9.22 장마감 시황]
2026년 9월 22일 PM 4:01
BTC 81K~86K 회복, 김치프리미엄 -1.6% 역전... ETF 유입 vs 언락 주의 [암호화폐 시황]
2026년 9월 22일 AM 9:01