퇴직연금 2억, 딸 결혼자금으로 다 쓰면 노후 월급 28만원 그친다
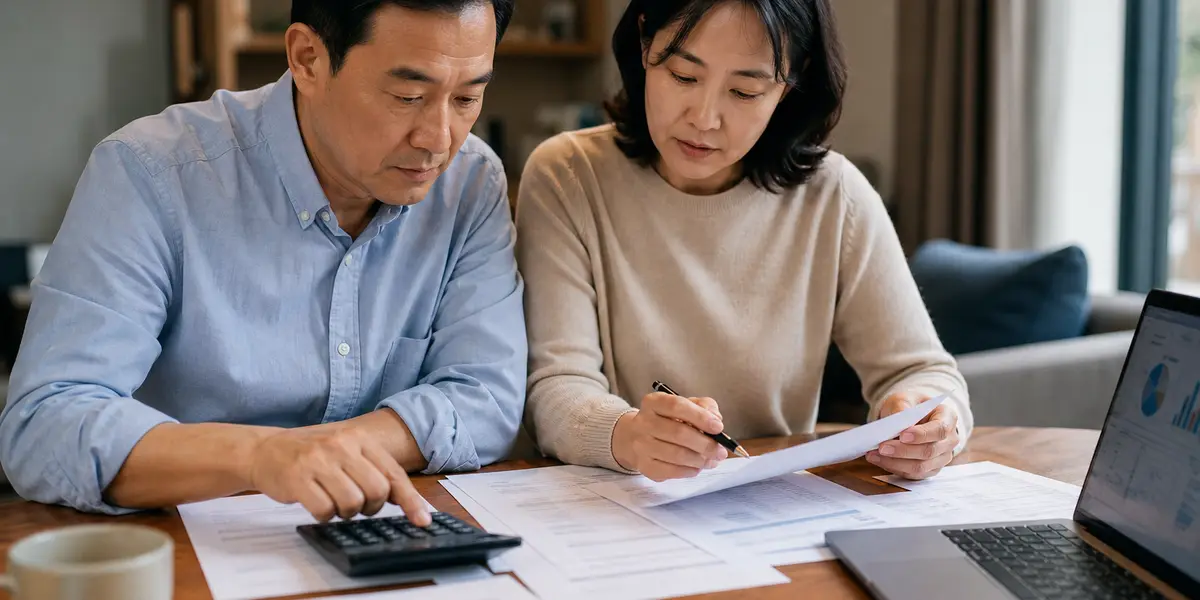
퇴직연금 2억원을 대출 상환과 자녀 결혼자금으로 쓰려던 57세 직장인이 재무설계사 상담 후 계획을 바꿨다.
남은 6,000만원으로 만들 수 있는 노후 월급은 28만원, 2억원 그대로 운용했을 때의 95만원과는 3배 넘게 차이가 났다.
퇴직연금 2억원, 어디에 쓰려 했나
주택담보대출 상환
딸 결혼자금 지원
자동차 교체·주택 수리
남은 노후자금
재무설계사는 퇴직연금 2억원을 예금이나 고배당 상품에만 집중하는 대신 현금성 자산, 채권, 배당주, 리츠, 글로벌 주가지수 ETF로 나눠 운용할 것을 제안했다. 이 방식으로 퇴직연금에서 매달 약 80만원을 받는 구조를 만들 수 있다는 설명이다.
- 목돈을 미리 쓸 경우대출 상환과 자녀 지원은 한 번으로 끝나지만, 노후생활비는 매달 필요해 장기적으로 부담이 커진다.
- 자녀에게 목돈 지원노후자금을 당겨 쓰면 훗날 생활비·간병비 부담이 자녀에게 전가될 위험이 있다.
Follow-up
한 발 더 들어가는 질문
1퇴직연금을 중도에 인출하면 세금은 어떻게 되나?
본문에서 직접 다루지는 않았지만, 일반적으로 퇴직연금(IRP 등)을 55세 이후 연금으로 수령하면 연금소득세(3.3~5.5%)가 적용되고, 이를 일시금으로 중도 인출하면 퇴직소득세가 부과돼 세부담이 커지는 경우가 많다. 특히 주택 구입, 대출 상환 등 법정 사유가 아닌 단순 인출은 과세상 불리할 수 있으므로, 중도 인출을 고려한다면 세무 전문가나 국세청 홈택스를 통해 정확한 세율을 사전에 확인하는 것이 안전하다.
2국민연금 조기수령은 언제 유리한가?
국민연금은 원칙적으로 65세부터 수령하지만, 최대 5년까지 앞당겨 받는 조기수령 제도가 있다. 다만 앞당기는 기간만큼 매년 수령액이 줄어드는 구조로, 이번 사례에서도 3년 앞당겨 62세부터 받으면 월 수령액이 170만원에서 139만원으로 감소하는 것으로 계산됐다. 조기수령은 당장의 소득 공백을 메울 수 있다는 장점이 있지만, 평생 줄어든 금액을 받아야 하므로 다른 자산으로 공백을 메울 수 없을 때의 최후 수단으로 접근하는 것이 일반적이다.
3퇴직연금을 채권·리츠·ETF로 나눠 운용하면 원금 손실 위험은 없나?
채권과 리츠, ETF는 예금과 달리 원금이 보장되지 않는 실적배당형 상품이다. 특히 리츠와 주식형 ETF는 시장 변동에 따라 원금 손실이 발생할 수 있다. 다만 본문에서 언급된 자산배분 전략은 현금성 자산과 채권 비중을 함께 두어 변동성을 낮추는 방식으로, 전액을 위험자산에 넣는 것과는 다르다. 개인의 위험 성향과 은퇴 시점까지 남은 기간을 고려해 비중을 조정하는 것이 일반적인 원칙이다.
4자녀 결혼자금을 얼마나 지원하는 게 적정한가?
본문은 정해진 기준을 제시하지는 않지만, 재무설계사는 이번 사례에서 딸에게 줄 지원금을 5,000만원에서 3,000만원으로 낮출 것을 제안했다. 이는 노후 최소생활비(월 330만원)와 국민연금 수령 개시 시점(65세)까지의 소득 공백을 먼저 계산한 뒤, 남는 여력 내에서 지원 규모를 정하는 접근이다. 일률적인 금액보다는 부부의 노후 현금흐름표를 먼저 작성한 뒤 지원 가능한 범위를 역산하는 방식이 재무설계 전문가들이 공통적으로 권장하는 절차다.
More News
뉴스 더보기
Latest Insights


