연 4%가 6%로…신용대출 1억 연장하러 갔다 놀란 이유
가산금리 인상에 대출금리 6% 돌파
주담대 8% 시대 눈앞
은행들이 정부의 대출 총량 규제 틀 안에서 가계대출 수요를 억제하기 위해 가산금리를 잇달아 올리고 있다.
1년 전 연 4%대 초반이던 신용대출 금리가 6%에 육박하는 사례가 나오면서, 조만간 주택담보대출 최고금리가 연 8%를 넘어설 수 있다는 전망까지 나온다.
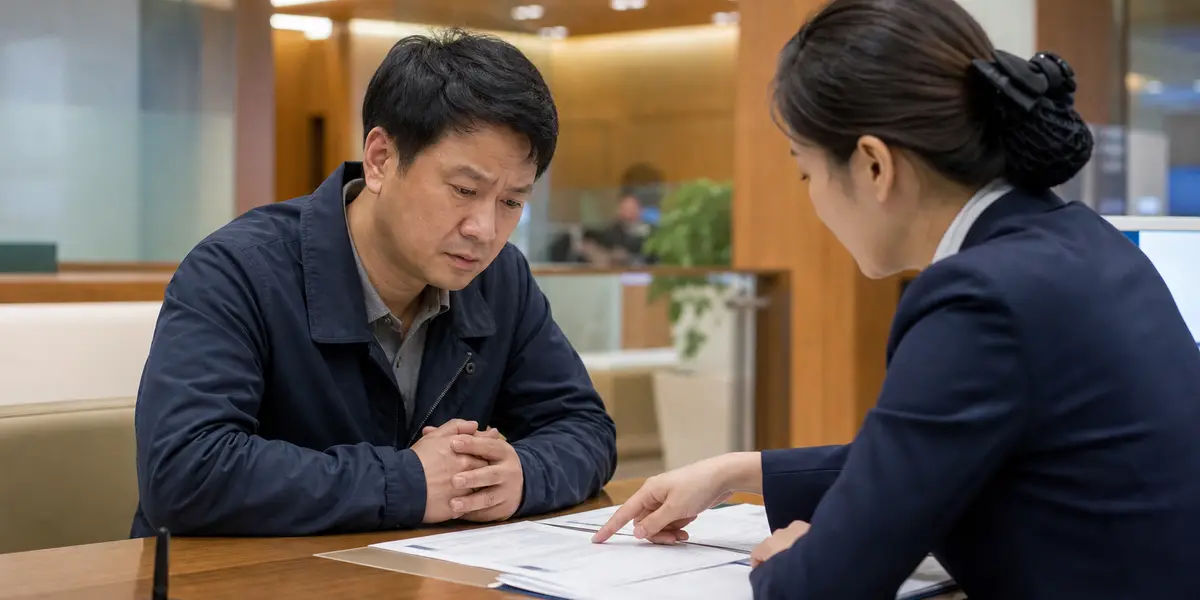
지난해 시중은행에서 신용대출 1억 원을 받은 김모 씨는 최근 대출 연장을 위해 은행을 찾았다가 깜짝 놀랐다. 1년 전만 해도 연 4%대 초반이던 대출금리가 연 6%에 육박했기 때문이다. 기준금리는 1년간 0.5%포인트 오르는 데 그쳤지만, 시장금리와 가산금리가 그 이상으로 뛴 게 원인이었다. 김 씨는 이자 부담을 줄이기 위해 예금을 깨 대출 일부를 갚고 7,000만 원만 신용대출로 남겼다.
왜 기준금리보다 더 빨리 오르나
이중 압박 구조
- 한국은행의 기준금리 인상이 지표금리를 끌어올리는 첫 번째 압박 요인이다.
- 정부의 가계대출 총량 규제에 따라 은행이 자체적으로 가산금리를 인위적으로 올리는 두 번째 압박이 겹친다.
- 올 들어 기준금리가 0.5%포인트 오르는 사이 은행채 금리는 그 두 배인 약 1%포인트 상승했다.
시중은행 관계자정부의 가계대출 관리 압박이 커 가산금리나 대출 한도를 조정하는 방식으로 대출 수요를 억제할 수밖에 없다. 금융당국이 설정한 연간 대출 증가율 목표치를 넘어서면 '패널티'가 부여되는 만큼 하반기에도 대출 고삐를 조일 것이다.하반기에도 대출 문턱은 더 높아진다
강성진 고려대 경제학과 교수기준금리 인상과 대출 규제로 이중으로 대출금리를 밀어 올리는 구조가 고착화하고 있다. 가계의 이자 부담이 커지면 내수시장이 위축될 위험이 높아지는 만큼 실물경제에 미치는 타격을 최소화하는 방향으로 금융 정책을 다듬을 필요가 있다.
가산금리 인상이 이어지면 주담대 최고금리가 연 8%를 넘어설 가능성이 있어, 기존 차주와 신규 차주 모두 이자 부담이 빠르게 커질 수 있다.
Follow-up
한 발 더 들어가는 질문
1가산금리와 기준금리는 어떻게 다른가?
기준금리는 한국은행이 결정하는 정책금리로, 모든 시중은행의 대출·예금 금리에 공통적으로 영향을 미치는 지표금리 산정의 기초가 된다. 반면 가산금리는 개별 은행이 인건비, 리스크 비용, 목표이익률 등을 고려해 자체적으로 얹는 금리다. 대출금리는 '지표금리(기준금리 영향) + 가산금리 - 우대금리'로 결정되는데, 최근에는 은행들이 가계대출 수요 자체를 억제하기 위해 가산금리를 인위적으로 올리고 있어 기준금리 상승폭보다 실제 대출금리 상승폭이 더 커지는 현상이 나타나고 있다.
2정부는 왜 가계대출 총량을 규제하나?
가계부채가 과도하게 늘어나면 금리 상승기에 차주들의 상환 부담이 급격히 커지면서 소비 위축과 금융 불안으로 이어질 수 있다. 이를 막기 위해 금융당국은 은행별로 연간 가계대출 증가율 목표치를 설정하고, 이를 초과하면 불이익(패널티)을 부여하는 방식으로 대출 총량을 관리한다. 이번 기사에서는 금융당국이 올해 가계대출 총량 증가율 목표치를 지난해 대비 1.5%에서 3.0%로 확대했지만, 신규 대출 여력의 상당 부분이 집단대출·중금리대출·청년대출에 배정돼 일반 주택담보대출·신용대출에 쓸 수 있는 여력은 전체 증가분의 20%대에 불과하다고 지적했다.
3주담대 금리가 연 8%를 넘으면 실제로 어떤 영향이 있나?
한국은행이 국회에 제출한 자료에 따르면 대출금리가 0.25%포인트 오를 때마다 주담대 차주 전체의 연간 이자 부담이 약 1조 8,000억 원씩 늘어난다. 현재 고정형 주담대 금리 상단이 연 7.12%인 점을 감안하면, 8%를 넘어설 경우 상당한 규모의 추가 이자 부담이 가계에 전가될 수 있다. 강성진 고려대 교수가 지적했듯 이는 가계 소비 여력을 줄여 내수시장 위축으로 이어질 위험이 있다.
4대출 연장 시점에 금리가 오르면 어떻게 대응할 수 있나?
기사에 등장한 김모 씨의 사례처럼, 대출 연장 시점에 예상보다 높은 금리를 통보받는 경우가 늘고 있다. 이럴 때 활용할 수 있는 선택지로는 예금 등 여유자금으로 대출 일부를 상환해 원금을 줄이는 방법, 타 은행의 더 낮은 금리 상품으로 대환하는 방법, 변동형과 고정형 중 금리 전망에 맞는 상품으로 전환하는 방법 등이 있다. 다만 구체적인 유불리는 개인의 상환 능력과 향후 금리 전망에 따라 달라지므로 신중한 비교가 필요하다.
More News
뉴스 더보기
Latest Insights
최신 인사이트

나스닥 사상 최고치 후 프리마켓 혼조…Meta·AMD AI 랠리 속 유가·금리 주목 [미국주식 장전 시황]
2026년 9월 22일 PM 9:31
BTC 86K 회복 시도·ETF 10억$ 유입... 김치프리미엄 −0.93% 역프 [암호화폐 시황]
2026년 9월 22일 PM 9:01
코스피 7017.91(+0.15%), 반도체·AI 주도…삼성전기·심텍 급등 [9.22 장마감 시황]
2026년 9월 22일 PM 4:01
BTC 81K~86K 회복, 김치프리미엄 -1.6% 역전... ETF 유입 vs 언락 주의 [암호화폐 시황]
2026년 9월 22일 AM 9:01