"엔진 하나로 1조"…HD현대중공업, AI 전력시장서 판 키우는 이유
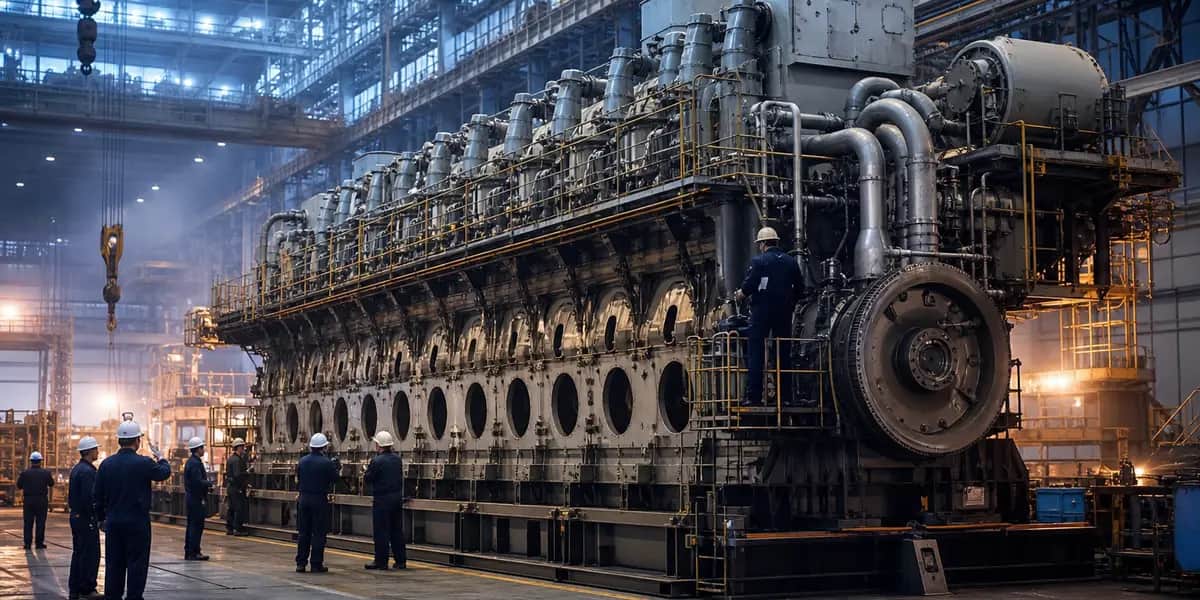
엔진 하나로 1조 베팅
AI 데이터센터 전력, 조선 너머를 노린다
한국경제TV는 11일 HD현대중공업이 AI 데이터센터용 발전엔진과 SMR 전용 공장 신설에 1조 원대 투자를 단행한다고 보도했다.
소식이 전해진 날 주가는 5.62% 올라 47만 9,000원에 마감했고, 삼성증권은 목표주가 80만 6,000원과 '매수' 의견을 유지했다.
조선 업황이라는 기존 변수 바깥에 전력 인프라라는 새 축을 세우는 투자라는 점이 핵심이다.
8,336억 + 2,386억, 두 개의 축
발전엔진 생산기지와 SMR 주기기 공장
투자의 첫 번째 축은 울산 온산읍에 세우는 힘센(HiMSEN) 엔진 신규 생산기지다. 약 6만 5,000평(21만 5,000㎡) 부지에 연간 3GW 규모로 짓고, 내년 1분기 착공해 2028년 5월 준공을 목표로 한다. 여기에 전남 영암 HD현대엔진 공장의 1GW 증축분을 더하면 육상 발전엔진 생산능력은 연 4GW가 된다. 이는 AI 데이터센터의 전력 수요를 겨냥한 선제 설비 투자다.
엔진을 팔면 유지보수가 따라온다
HD현대마린솔루션이 직접 수혜주로 지목
- 데이터센터용 엔진은 기존 선박용 엔진보다 가동률과 단가가 높아 그룹 계열사 수익성에 긍정적이라는 평가가 나온다
- 힘센엔진 순정 부품을 독점 공급하고 유지보수를 맡는 HD현대마린솔루션이 직접적인 수혜주로 꼽히며, 엔진 설치 대수가 늘수록 관리 대상도 함께 증가한다
- 한국투자증권은 엔진 공장이 4GW로 완전가동되는 2030년 엔진 부문 매출이 10조 원에 달할 것으로 예측했다
- SMR은 대형 원전보다 출력을 줄이고 설비를 모듈화한 차세대 원전으로, 안정적 전력 공급과 탄소 저감이 가능해 AI 데이터센터 전력원으로 주목받는다
증권가 분석데이터센터용 엔진은 HD현대마린솔루션이 유지보수 중인 엔진 가운데 수익성이 가장 높다. 공장 증설이 완료되는 2028년 초부터 부품 공급을 시작하면 데이터센터용 엔진 실적도 누적으로 증가해 2030년에는 데이터센터용 엔진 유지보수 사업 영업이익이 901억 원대에 달할 것이다.정연승 NH투자증권 연구원
다만 기여 시점은 분명히 나눠 봐야 한다. 한영수 삼성증권 연구원은 증설 기간을 고려하면 실제 손익 기여에는 시간이 소요된다고 짚으면서도, 장기적으로는 사업 다변화 의미가 있어 조선 업황이 둔화하는 시점에 부정적 영향을 완화하는 역할을 할 것이라고 평가했다. 그는 또 국내 증시에서 전력 관련 기업의 밸류에이션이 조선업 대비 현격히 높다는 점을 감안하면 단기 주가에도 긍정적이라고 덧붙였다.
발표 소식으로 주가가 이미 반등했고 실제 실적 기여는 2028년 이후다. 증설 일정과 데이터센터 전력 수요의 실현 속도가 어긋나면 기대가 되돌려질 수 있다. 조선 업황과 전력 사업의 사이클이 다르다는 점도 변수다.
Follow-up
한 발 더 들어가는 질문
1HD현대중공업의 이번 투자가 왜 조선주 재평가로 이어지나요?
핵심은 매출의 성격이 바뀐다는 점이다. 기존 조선 매출은 선박 발주 사이클과 운임, 신조선가에 크게 좌우된다. 반면 데이터센터용 발전엔진과 SMR 주기기는 전력 인프라 투자 사이클을 타기 때문에 조선 업황이 둔화해도 별도의 실적 축이 된다. 한영수 삼성증권 연구원은 장기적으로 사업 다변화 의미가 있어 향후 조선 업황이 둔화하는 시점에 부정적 영향을 완화해주는 역할을 할 것이라고 평가했다. 또 국내 증시에서 전력 관련 기업의 밸류에이션이 조선업 대비 현격히 높다는 점이 단기 주가에도 긍정적이라고 밝혔다. 즉 매출 구성이 바뀌면 시장이 적용하는 밸류에이션 배수 자체가 달라질 수 있다는 기대가 반영된 것이다.
2HD현대마린솔루션이 직접 수혜주로 꼽히는 이유는 무엇인가요?
엔진을 판매한 뒤 발생하는 유지보수 매출 구조 때문이다. HD현대마린솔루션은 힘센엔진 순정 부품을 독점 공급하고 유지보수를 담당한다. 엔진 설치 대수가 늘어나면 정비 대상도 함께 쌓이므로, 신규 판매 이후에도 반복 매출이 누적된다. 정연승 NH투자증권 연구원은 데이터센터용 엔진이 유지보수 중인 엔진 가운데 수익성이 가장 높다고 설명했다. 공장 증설이 완료되는 2028년 초부터 부품 공급이 시작되면 데이터센터용 엔진 실적도 누적으로 증가해, 2030년에는 데이터센터용 엔진 유지보수 사업 영업이익이 901억 원대에 달할 것이라는 전망이 나온다. 엔진 판매가 늘어날수록 관리 대상이 함께 늘어나는 구조라는 점이 핵심이다.
3SMR이 AI 데이터센터 전력원으로 주목받는 이유는 무엇인가요?
AI 데이터센터는 막대한 전력을 안정적으로, 그리고 탄소 배출을 줄이면서 공급받아야 한다는 요구에 놓여 있다. SMR은 대형 원전보다 출력을 줄이고 주요 설비를 모듈화한 차세대 원전이다. 규모를 줄여 부지와 건설 부담을 낮추면서도 안정적인 전력 공급과 탄소 배출 저감이 가능하다는 점이 데이터센터 전력원으로서의 장점으로 꼽힌다. HD현대중공업은 SMR 주기기 제작 전용 공장에 2,386억 원을 투자해 울산조선소 내 부지에 짓고 2029년 상반기 완공을 목표로 하고 있다. 다만 발전엔진과 마찬가지로 실제 매출 기여까지는 설비 완공과 발주 확보라는 단계가 남아 있다.
4이번 발표 이후 주가 흐름을 볼 때 무엇을 확인해야 하나요?
세 가지를 순서대로 확인하는 것이 합리적이다. 첫째, 증설 일정이다. 3GW 신규 생산기지는 내년 1분기 착공, 2028년 5월 준공이 목표이고 SMR 공장은 2029년 상반기 완공 목표다. 일정이 밀리면 실적 기여 시점도 함께 뒤로 밀린다. 둘째, 수주다. 생산능력 확대는 매출이 아니라 잠재력이며, 실제 데이터센터향 발주가 붙어야 의미가 생긴다. 셋째, 조선 본업의 업황이다. 한영수 삼성증권 연구원이 지적했듯 전력 사업은 조선 업황 둔화 시 완충 역할을 하는 구조이므로, 두 사업의 방향이 엇갈릴 때 주가가 어떻게 반응하는지가 중요하다. 단기 급등 이후에는 목표주가 80만 6,000원과의 괴리도 함께 봐야 한다.
More News
뉴스 더보기
Latest Insights


