2026년 9월 14일 미국주식 장전 시황
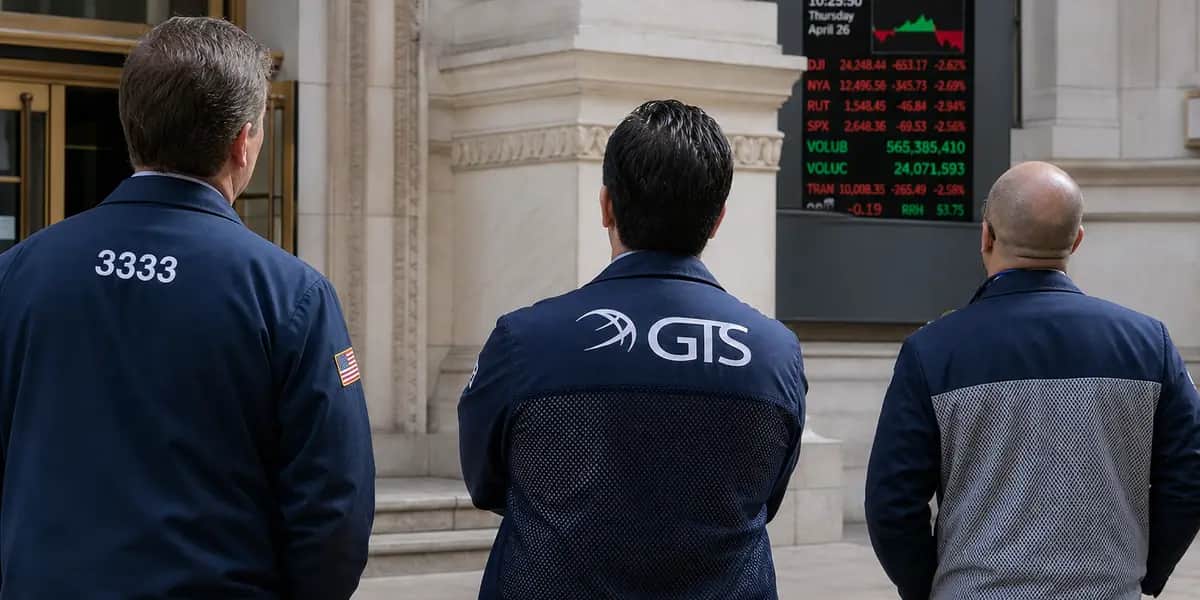
1. 시장 요약 및 수급 동향
오늘(2026년 9월 14일) 미국 주식 선물은 AI 개발 속도 조절을 둘러싼 업계 리더들의 발언과 중동 긴장으로 인한 유가 급등이 겹치며 약세 출발을 예고하고 있다. S&P 500 선물은 7,608.75 (−50.75, −0.66%), 나스닥 100 선물은 28,905.00 (−482.00, −1.64%), 다우존스 선물은 52,374.00 (−211.00, −0.40%) 수준에서 거래되고 있다.
프리마켓에서 가장 두드러진 움직임은 AI·반도체 섹터다. 엔비디아(NVDA)는 2~3%대 하락, AMD·인텔·마벨 테크놀로지·마이크론(MU) 등도 5~6%대 급락세를 보이고 있다. Anthropic CEO Dario Amodei가 AI 모델 개발 속도를 늦춰야 한다는 에세이를 공개하고 OpenAI CEO Sam Altman과 Elon Musk가 이에 동조하면서 안전·규제 우려가 투자 심리를 압박하고 있다. 반면 유가 관련 에너지주와 일부 전통 섹터는 상대적으로 견조하다.
서학개미가 가장 많이 보유하는 테슬라(TSLA)도 2%대 하락하며 프리마켓에서 약세를 나타내고 있으며, 애플(AAPL)은 소폭 상승(0.19% 수준)하며 상대적으로 안정적이다. 전체적으로 기술주 중심의 매도 압력이 강하고, 유가 상승으로 인한 인플레이션·금리 인상 기대가 복합적으로 작용하는 장세다.
2. 오늘 밤 매크로 일정 (KST 기준)
오늘 밤(9월 14일) 미국 경제지표 발표는 비교적 가볍다. 주요 이벤트는 FOMC 회의가 화요일·수요일(9월 15~16일) 진행되며, 수요일 오후 2시(ET) 금리 결정과 경제 전망(SEP)이 발표될 예정이다. 시장은 25bp 금리 인상 가능성을 85~88% 수준으로 가격에 반영하고 있다.
- 9월 15일(화) KST 오후 9:30 Empire State Manufacturing Survey (9월) – 제조업 심리 지표, 컨센서스 11.1.
- 9월 16일(수) KST 오전 9:30 Retail Sales (8월) – 소비 동향, 컨센서스 +0.8% MoM.
- 9월 16일(수) KST 오후 2:00 FOMC 금리 결정 및 SEP 발표, 오후 2:30 Fed Chair Kevin Warsh 기자회견 – 시장 최대 이벤트. 인플레이션·유가 상승으로 긴축 기조 강화 가능성이 높아 주목.
- 9월 17일(목) KST 오전 9:30 Housing Starts & Building Permits (8월), Philadelphia Fed Survey.
- 9월 17일(목) KST 오후 9:30 Initial Jobless Claims.
오늘은 별도 고임팩트 지표 발표가 없지만, FOMC를 앞두고 유가·인플레이션·금리 경로에 대한 시장 해석이 변동성을 키울 전망이다.
3. 실적 발표 프리뷰
9월 14일(월) 장전(BMO)·장후(AMC) 주요 실적 발표 기업은 제한적이다. BMO로는 Cracker Barrel (CBRL, EPS est. $0.09), Coda Octopus (CODA), Hain Celestial (HAIN) 등이 있으며, AMC로는 Dave & Buster’s (PLAY, EPS est. $0.25), Radiant Logistics (RLGT) 등이 있다.
한국 투자자 비중이 높은 대형주 중 이번 주 실적 발표가 예정된 기업은 많지 않으며, 주로 중소형·특정 섹터 기업 위주다. 전일 실적 반응은 아직 제한적이지만, AI·반도체 관련 기업들의 가이던스가 시장 방향성을 좌우할 가능성이 높다. FOMC 전 주간이라 실적보다는 매크로 이벤트가 더 큰 영향을 미칠 전망이다.
4. 글로벌 지표 점검
아래는 2026년 9월 14일 기준 주요 글로벌 지표의 최근 값과 변동(전일 대비) 요약이다.
| 지표 | 현재값 | 변동 (절대값 / %) | 비고 |
|---|---|---|---|
| 달러 인덱스 (DXY) | 99.50~99.53 | +0.38~0.41 (+0.38~0.41%) | 11일 고점 근처, 금리 인상 기대 반영 |
| 미국 10년물 국채 금리 | 4.96~4.98% | -0.01~-0.02bp 수준 (소폭 하락) | 주중 4.992% 고점 이후 소폭 조정, 5% 근접 |
| WTI 유가 | 102.99~103.20달러 | +2.94~3.15 (+2.94~3.15%) | 중동 공급 우려로 급등 |
| 금 (Gold) 가격 | 4,286.75~4,334달러/oz | -54.80~-72.60 (-1.26~-1.65%) | 유가·금리 인상 기대로 하락 |
| DAX (독일) | 25,403.69~25,421.43 | -127~-164 (-0.50~-0.64%) | 기술주 약세 |
| FTSE 100 (영국) | 10,648.50~10,726 | +33~76 (+0.31~0.71%) | 에너지주 상대 강세 |
| CAC 40 (프랑스) | 8,114.44~8,119.41 | -60~-65 (-0.74~-0.80%) | 기술주 하락 영향 |
| 코스피 | 6,684.37 | -225.54 (-3.26%) | 반도체·외국인 매도 집중 |
| 닛케이 225 | 63,492.99 | -518.35 (-0.81%) | 기술주·소프트뱅크 하락 |
| 항셍 | 24,917.60 | +111.97 (+0.45%) | 상대적 안정 |
그래서 서학개미가 오늘 밤 봐야 할 포인트
- FOMC 금리 경로 — 25bp 인상 확률이 85% 이상으로 높아진 만큼, SEP(경제 전망)과 Powell(또는 Warsh) 발언에서 추가 긴축 신호가 나올지 주목. 금리 인상 시 기술주·성장주 추가 조정 가능성이 크다.
- 유가·인플레이션 연동 — WTI 103달러대, Brent 108달러대 돌파가 지속되면 에너지 비용 상승 → CPI 재상승 우려가 커진다. 이는 Fed의 매파적 스탠스를 강화하는 재료.
- AI 섹터 모멘텀 점검 — Anthropic·OpenAI 발언이 단순한 ‘안전 우려’인지, 실제 CapEx(자본 지출) 감속으로 이어질지. NVDA·AMD·MU 등 반도체 공급망 주가 반응이 선행지표 역할을 할 전망.
- 환율·자금 흐름 — DXY 강세(99.5 근처)와 금리 상승이 달러 자산 매력을 높이지만, 동시에 한국 투자자 입장에서는 환손실 리스크도 고려해야 한다.
오늘 밤 미국장은 FOMC를 앞두고 관망세가 강할 가능성이 높다. 변동성이 커질 수 있으니 포지션 크기 조절과 주요 이벤트 타임라인(KST 기준)을 미리 확인해 두는 것이 좋겠다.
이 글은 투자 조언이 아닌 교육·참고 목적입니다.
More Insights
인사이트 더보기



Latest News