불장 끌어올린 낙관론, 실물과 16년 만 최대 괴리…착시 위기?
불장 낙관론, 실물과 16년 만 최대 괴리
선행·동행 격차 3.4%p
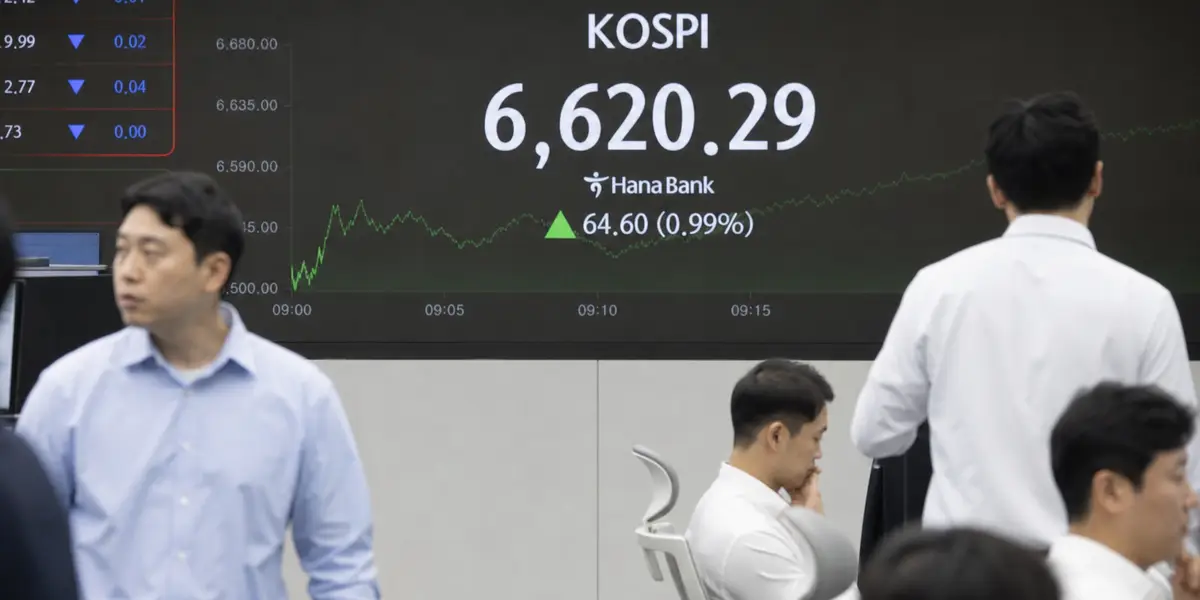
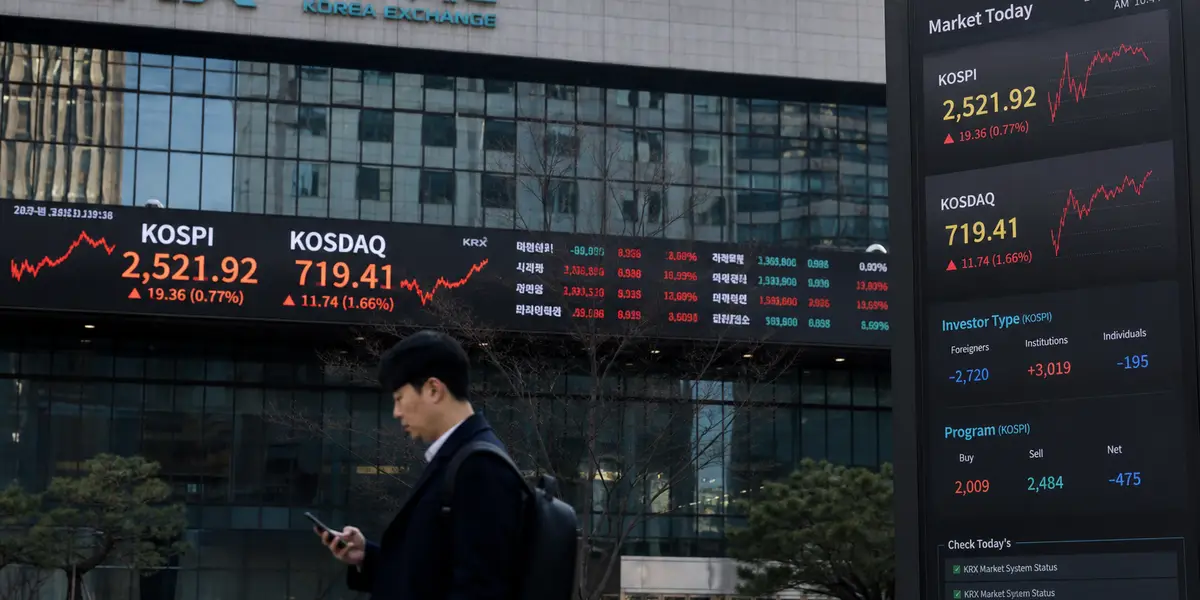
코스피 3개월 연속 9~12% 급등이 선행지수를 끌어올리며 낙관론을 부추기지만, 실물 경기를 반영한 동행지수는 여전히 따라가지 못하고 있다.
이 괴리가 2009년 금융위기 이후 최대 수준으로 벌어지면서 경기 판단 착시 우려가 커지고 있다.
트레이더들은 불장의 지속 가능성을 재평가해야 할 시점이다.
코스피 불장이 선행지수 주도
건설수주 등 일부 개선에도 증시 효과가 컸다
선행지수는 코스피, 기계류 내수출하지수, 건설수주액(6.5%↑), 수출입물가비율(1.4%↑) 등 7개 지표로 구성된다. 지난해 6월 100.0 이후 상승세를 탔고, 올해 1·2월 0.6%p, 3월 0.7%p 가속됐다. 코스피의 1월 8.4%, 2월 12.1%, 3월 9.9% 상승이 지수를 103.5까지 끌어올렸다. 이는 2010~2025년 월별 등락 표준편차(2.5%)를 크게 웃도는 수준으로, 불장의 힘을 보여준다.
반면 동행지수는 광공업생산(1.0%↑), 소매판매(1.4%↑), 내수출하지수(1.1%↑) 개선에도 건설기성액(-1.1%) 하락으로 100.1에 그쳤다. 2024년 10월 이후 기준선 아래 머물렀던 지수가 1년 5개월 만에 회복됐으나 선행지수와의 괴리는 3.4%p로 확대됐다. 실물 경제의 회복 속도가 더딘 현실을 반영한다.
1분기 성장 뒤 실물 부진과 중동 사태
반도체 제외 제조업 +0.2%에 그쳐
- 1분기 제조업 생산 +3.0% (5년1분기 만 최대), 하지만 반도체(14.1%) 제외 +0.2% 제자리
- 중동 사태 여파로 하반기 유가 상승 부담 예상, 3월까지는 정부 조치로 영향 제한적
- 주가 상승이 실물 부진 가려 정부 경기 판단 오류 유발 가능성 제기
시장 우려두 지표 간 괴리가 커질수록 섣부른 낙관론이 생길 수 있다. 주가가 실물 경기를 가리는 착시 현상이 정부 정책에 영향을 줄 전망이다.경기 판단 착시 우려
트레이더 관점에서 이 괴리는 불장의 지속성을 의심하게 만든다. 선행지수 과열은 코스피 랠리를 뒷받침하지만, 동행지수 부진과 중동 리스크가 하방 압력을 키울 수 있다. 실물 회복 신호를 주시하며 포지션 조정이 필요하다.
자주 묻는 질문
1선행·동행지수 괴리가 확대되면 주식시장에 미치는 영향은?
과거 사례를 보면 지표 괴리는 주식 과열 후 조정을 예고하는 신호로 작용한 적이 많다. 2009년 금융위기 후 비슷한 격차(3.4%p)가 경기 하강 국면으로 이어졌으며, 최근 불장에서 코스피 상승이 선행지수를 밀어올렸으나 실물 부진이 지속되면 조정 압력이 커질 수 있다. KOSIS 데이터상 동행지수가 100선을 간신히 회복한 상황에서 중동 사태 등 외부 변수가 더해지면 시장 변동성이 확대될 가능성이 높아 트레이더들은 헤지 전략을 검토하는 게 안전하다.
역사적으로 이런 괴리는 6~12개월 내 실물 지표 추종으로 좁혀지는 경향이 관찰됐으나, 반도체 호황처럼 특정 섹터가 지수를 지탱하면 지연될 수 있다.
2이번 불장에서 코스피 상승 주도 종목은 무엇인가?
코스피 3개월 상승(1월 8.4%, 2월 12.1%, 3월 9.9%)은 반도체 중심으로 이뤄졌다. 1분기 제조업 생산 +3.0% 중 반도체가 14.1% 폭증하며 전체를 견인했으며, 이는 선행지수 상승의 핵심 동인이다. 삼성전자·SK하이닉스 등 대형주가 랠리를 주도한 것으로 알려져 있으며, 표준편차(2.5%) 초과 상승은 AI·반도체 수요에 힘입은 결과다.
다만 실물 부진(비반도체 제조업 +0.2%)을 고려하면 섹터 집중 리스크가 크다. 트레이더들은 반도체 ETF나 관련 종목 비중을 점검하고, 동행지수 개선 여부를 확인하며 다각화가 필요하다.
3중동 사태가 한국 경제에 미칠 구체적 영향은?
중동 사태로 유가 상승 시 인플레 압력과 경기 하방 리스크가 본격화될 전망이다. 3월까지는 석유 최고가격제와 기존 도입 물량으로 영향이 제한적이었으나, 하반기 공급 차질 시 수입 물가 상승으로 동행지수(소매판매·광공업 생산)에 부정적이다. KOSIS 데이터상 수출입물가비율 개선(1.4%)이 있었으나 유가 변동성은 코스피 에너지·운송주 하락 요인이 될 수 있다.
과거 유가 쇼크(2022년)처럼 제조업 생산 둔화가 반복될 가능성이 있으며, 정부의 수급 안정 조치가 관건이다. 트레이더들은 유가 연동 ETF나 방산주를 대안으로 고려할 만하다.
4이 지표들로 본 올해 하반기 경기 전망은?
선행지수 103.5 과열에도 동행지수 100.1 부진으로 하반기 둔화 가능성이 높다. 1분기 성장(+3.0%)은 반도체 일시 효과로, 비반도체 부문 제자리(0.2%)가 실상을 보여준다. 중동 리스크가 겹치면 건설·소매 부진이 심화될 수 있으며, 과거 16년 전 격차 사례처럼 6개월 내 조정이 예상된다.
긍정적으로는 코스피 상승 모멘텀이 지속되면 선행지수 효과가 실물로 전이될 여지 있으나, 통화정책과 글로벌 수요가 변수다. 트레이더들은 방어적 포트폴리오로 전환하며 동행지수 101 돌파를 기다리는 전략이 유효하다.
AI가 쓴 기사를 편집자가 검수해 발행했어요. 내용에 오류가 있을 수 있으니 투자 결정은 직접 판단해주세요.