'따상' 노렸다가 3개월 뒤 -34%…공모주 시장이 무너진 이유
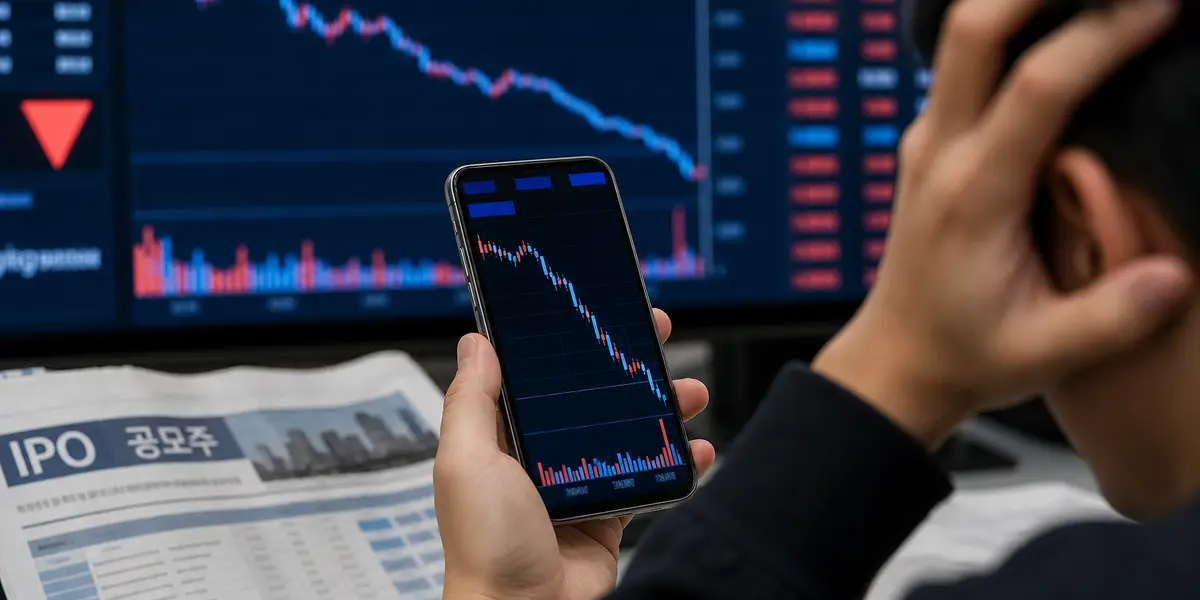
공모주, 오래 들수록 손해?
3개월 뒤 평균 -34%
최근 1년간 신규 상장한 50개 종목 중 상장 3개월 뒤 공모가를 밑도는 기업은 38.5%, 평균 하락률은 -34%에 달했다.
상장 당일 16.0%였던 공모가 미만 비율이 1주일 뒤 29.2%, 1개월 뒤 37.8%로 급격히 늘었다.
신규 상장 종목을 오래 들고 있을수록 손실이 커지면서, 공모주 장기 투자 수요가 실종되고 IPO 시장 전반이 위축되고 있다.
'따상'을 노렸던 투자자들의 기대와는 다른 시장이 된 것이다.
숫자로 보는 공모주 시장 냉각
공모가 미만 비율 증가
평균 하락률 확대
기관 확약 비율 급락이 부른 왜곡
기관투자가의 의무보유확약 비율이 급락했다. 지난해 상반기 7.58% 수준이던 기관 확약 비율은 올 상반기 41.98%까지 치솟았다가, 하반기 들어 3.56%로 크게 낮아졌다. 기관들은 주가 상승 가능성이 큰 공모기업에는 높은 가격을 적어내 물량을 확보하면서도 의무보유확약은 걸지 않는 행태를 보인다. 반대로 가격을 낮게 제시할 때만 확약을 거는 식이다. 이런 왜곡된 수요예측 구조 때문에 새내기주가 상장 직후 급등했다가 곧 공모가 밑으로 급락하는 현상이 반복되고 있다는 지적이 나온다.
의무보유확약 물량을 30%까지 채우지 못하면 주관 증권사가 전체 공모 물량의 1%(최대 30억원)를 인수해 6개월 동안 의무 보유해야 한다. IPO 주관 증권사의 부담이 커진 가운데, IB업계는 거래소의 정성평가 강화로 유망 벤처기업의 상장 문턱은 높아졌지만 실질적인 위험을 걸러내는 데는 한계가 있다고 지적한다. 최근 수요 예측을 마무리한 해치텍의 경우 확약 비율이 15.08%에 그쳤고, 확약을 건 기관 37곳 중 26곳의 평균 주문 가격이 공모가 하단(2만3000원)보다 낮은 1만8028원으로 집계됐다. 기관들이 확약 없이 물량만 확보하려는 행태가 그대로 드러난 것이다.
Follow-up
한 발 더 들어가는 질문
1최근 1년간의 통계 수치로 보면 공모주를 장기 보유하면 정말 손해가 되는가?
최근 1년 신규 상장한 50개 종목을 분석한 결과, 상장 3개월 뒤 공모가 미만으로 내려간 기업이 38.5%였고, 공모가에 못 미친 기업의 평균 하락률은 -34%에 달했다. 상장 당일 16.0%였던 공모가 미만 비율이 1주일 뒤 29.2%, 1개월 뒤 37.8%로 급격히 늘었다. 다만 이는 최근 1년 평균이고, 종목별 편차가 크다. 공모가 대비 기업가치가 저평가된 종목은 상장 후에도 주가가 잘 유지되는 경우가 있다. 장기 보유를 결정했다면 확약 비율·수요예측 경쟁률·재무 건전성을 종합적으로 확인하고, 상장 직후 급등 구간에서 차익을 실현하는 전략을 병행하는 것이 좋다. 최근 시장 분위기에서는 무조건 장기 보유보다는 분할 매도 전략이 합리적일 수 있다. 공모주 투자 자체가 위험하다기보다는, 상장 초기 과열된 가격에 매수해 장기 보유하는 것이 손실로 이어질 가능성이 높다는 점을 유의해야 한다.
2공모주 투자에서 기관의 의무보유확약 비율이 낮으면 왜 문제가 되는 것인가?
의무보유확약은 공모주를 배정받은 기관이 상장 후 일정 기간, 보통 15일에서 6개월 동안 주식을 팔지 않기로 약속하는 제도다. 확약 비율이 낮으면 상장 직후 기관들의 매도 물량이 쏟아져 주가가 급락할 위험이 커진다. 올해 하반기 기관 확약 비율은 3.56%로, 지난해 상반기(7.58%)나 올해 상반기(41.98%)보다 크게 낮아졌다. 기관들이 주가 상승 가능성이 큰 공모기업에는 높은 가격을 적어내면서도 확약은 걸지 않는 행태를 보이면서, 상장 직후 차익 실현 매물이 쏟아져 '따상 후 급락' 패턴이 반복될 수 있다는 지적이 나온다. 공모주 투자 전에 확약 비율 공시를 확인하는 것이 중요하다. 확약 비율이 낮은 종목은 상장 직후 매물 압력이 커질 수 있으므로, 수요예측 결과와 함께 꼼꼼히 살펴봐야 한다.
3IPO 시장이 위축되면 벤처와 스타트업의 성장 생태계에는 어떤 영향을 미치나?
IPO는 벤처·스타트업이 성장 자금을 조달하는 핵심 경로 중 하나다. 올해 상반기 코스닥 IPO 공모 금액은 6347억원으로 코로나19 여파가 반영된 2020년 상반기 수준까지 쪼그라들었다. 하반기 평균 경쟁률도 420.8대 1로 상반기의 절반 이하로 떨어졌다. 상장 문턱이 높아지고 신규 상장이 줄면서 성장 기업의 자금 선순환이 정체되고, IPO 시장의 '생산적 금융' 기능이 위축되고 있다는 평가가 나온다. 주관 증권사도 확약 미달 시 공모 물량의 1%(최대 30억원)를 강제 인수해야 해 부담이 커졌다. 벤처 투자 생태계를 살리기 위해서는 수요예측 제도의 왜곡을 바로잡는 개선이 필요하다는 목소리가 나온다. IPO 시장이 살아나야 신생 기업의 성장 자금 조달이 원활해진다. 규제 당국도 정성평가 강화와 수요예측 제도 개선을 병행해, 투자자 보호와 시장 활성화 사이의 균형을 찾는 것이 과제로 떠오르고 있다.
More News
뉴스 더보기
Latest Insights
최신 인사이트

나스닥 선물 +1.1% 급등…유가 -3% 급락에 AI 반도체 주도 [미국주식 장전 시황]
2026년 9월 21일 PM 9:31
BTC $84.5K 돌파·김치 역프리미엄 -1.37%, XRP 업비트 거래량 1위 [암호화폐 시황]
2026년 9월 21일 PM 9:01
코스피 7,007.72(+1.65%) 마감, 삼성전자 4.9% 급등…반도체 훈풍에 7000선 회복 [장마감 시황]
2026년 9월 21일 PM 4:01
9월 21일 BTC 8.1만달러 횡보... 김치프리미엄 1% 회복·AVAX 15% 급등 [암호화폐 시황]
2026년 9월 21일 AM 9:01