웨스팅하우스 지분 제안에 한전기술 +20%…두산에너빌리티 8만원 복귀, 원전 랠리 다시 시작되나
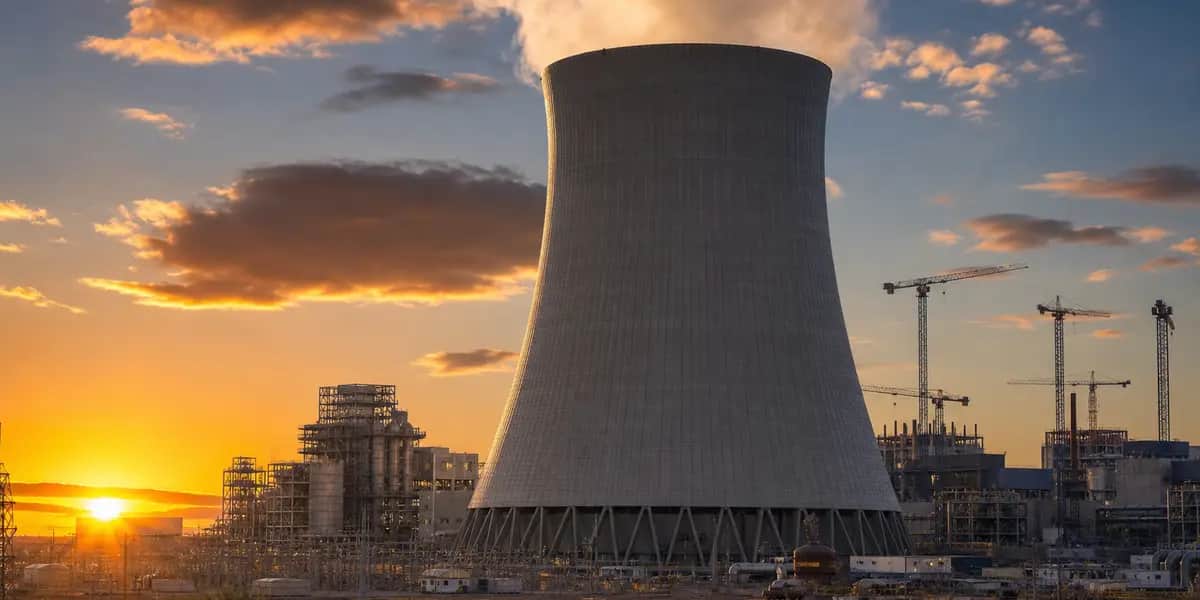
미국이 한국에 웨스팅하우스 지분 공동 인수를 제안했다는 보도가 나오자 원전 관련주가 일제히 급등했습니다. 두산에너빌리티는 6거래일 만에 상승 전환하며 8만원선을 회복했습니다.
무슨 소식이 나왔나
미국 측이 최근 한국에 웨스팅하우스 지분을 공동 인수하자 제안했고, 한국전력과 산업통상부가 검토 중입니다. 투자 주체·규모·지분율은 미확정이지만, 기본 구조는 '미국 원전 건설 참여 ↔ 웨스팅하우스 지분 확보'입니다.
왜 게임체인저인가웨스팅하우스 기반 기술 수출 때마다 걸림돌이던 지식재산권(IPR) 갈등 — 한국이 주주가 되면 이 구조 자체가 바뀔 수 있습니다.IPR 갈등 해소 = 국내 원전업체 해외 수출 환경 개선 기대
주가 반응
단발성 테마가 아닌 이유 — 3대 모멘텀
DOE 대출 프로그램
전력수요 상향
AI 전력 수요
Follow-up
한 발 더 들어가는 질문
1웨스팅하우스 지분을 한국이 갖게 되면 무엇이 달라지나요?
가장 직접적인 변화는 지식재산권(IPR) 문제입니다. 한국이 웨스팅하우스 AP1000 기술 기반으로 해외 원전을 수출할 때는 웨스팅하우스(현 미국계 지배 구조)의 기술 사용 권리 범위가 늘 협상 변수로 작용해 왔습니다. 한국이 동사의 주주가 되면 기술 라이선스 협상 구도 자체가 '갑과 을'에서 '파트너십'으로 바뀌어, 폴란드·체코 등 북중미·유럽 신규 원전 수주 경쟁에서 한국의 입지가 개선될 수 있습니다. 다만 이번 건은 아직 제안 단계로 투자 주체(한전 단독 또는 컨소시엄), 규모, 지분율이 모두 미확정이며, 미국 외국인투자심의(CFIUS) 등 안보 심사 관문도 통과해야 합니다. 실현 가능성과 조건이 확정되기 전까지는 기대감 영역임을 감안해야 합니다.
2두산에너빌리티의 핵심 사업은 원전 기자재 중 어느 부분인가요?
두산에너빌리티는 원자로 압력용기, 증기발생기, 열교환기 등 원전의 핵심 대형 장비(장납기 기자재)를 제작하는 세계 몇 안 되는 기업입니다. 특히 미국 웨스팅하우스 방식인 AP1000 원전의 주요 장비 공급망에서 필수적인 위치에 있어, 미국에서 신규 원전이 짓워질 경우 수주 직결 수혜가 발생합니다. 이번에 주목되는 포인트는 미 에너지부(DOE)의 장납기 기자재 조달 대출 프로그램입니다. 통상 최종투자결정(FID)이 나야 발주가 시작되는데, 이 프로그램으로 FID 이전에도 장납기 기자재 발주가 가능해져 두에빌 같은 공급사의 수주와 매출 인식 시점이 앞당겨질 수 있다는 것이 증권가의 긍정적 평가 근거입니다.
3AI 데이터센터 전력 수요가 늘면 왜 원전 건설 계획이 상향된다는 건가요?
AI 데이터센터는 기존 데이터센터보다 단위 면적당 전력 소비가 수배 이상 높고, 24시간 안정적인 대용량 전력이 필요합니다. 재생에너지는 출력 변동성이 있어 이런 '베이스로드' 역할에 한계가 있고, 화석연료 발전은 탄소 규제와의 충돌이 부담입니다. 원전은 대용량·무탄소·안정 공급이라는 세 조건을 모두 충족하는 유일한 옵션이라, 전 세계적으로 빅테크 기업들이 원전 계약이나 SMR(소형모듈원자로) 투자를 확대하는 흐름이 이어지고 있습니다. 한국도 2040년 최대전력 수요 전망이 158.4GW로 26.6GW 상향된 가운데, 반도체·AI 인프라 수요를 감당하려면 기존 계획(신규 대형 원전 2기)으로는 부족하다는 지적이 증권가와 업계에서 나오고 있습니다. 이것이 원전 업종의 구조적 성장 논리로 통하는 이유입니다.
More News
뉴스 더보기
Latest Insights
최신 인사이트

코스피 7,007.72(+1.65%) 마감, 삼성전자 4.9% 급등…반도체 훈풍에 7000선 회복 [장마감 시황]
2026년 9월 21일 PM 4:01
9월 21일 BTC 8.1만달러 횡보... 김치프리미엄 1% 회복·AVAX 15% 급등 [암호화폐 시황]
2026년 9월 21일 AM 9:01
코스피 +2.66% 급등, 외국인 8거래일 만에 순매수 전환…반도체 주도 [9/21 장전 시황]
2026년 9월 21일 AM 7:01
BTC 8만달러선 횡보·김치프리미엄 +1% 회복… SEC 토큰화 면제·ETF 433M 유입 [암호화폐 시황]
2026년 9월 20일 PM 9:01