금값 30% 급락에도…실물 금 거래 왜 반토막 났나
금값 30% 급락에도…실물 금 거래 왜 반토막 났나
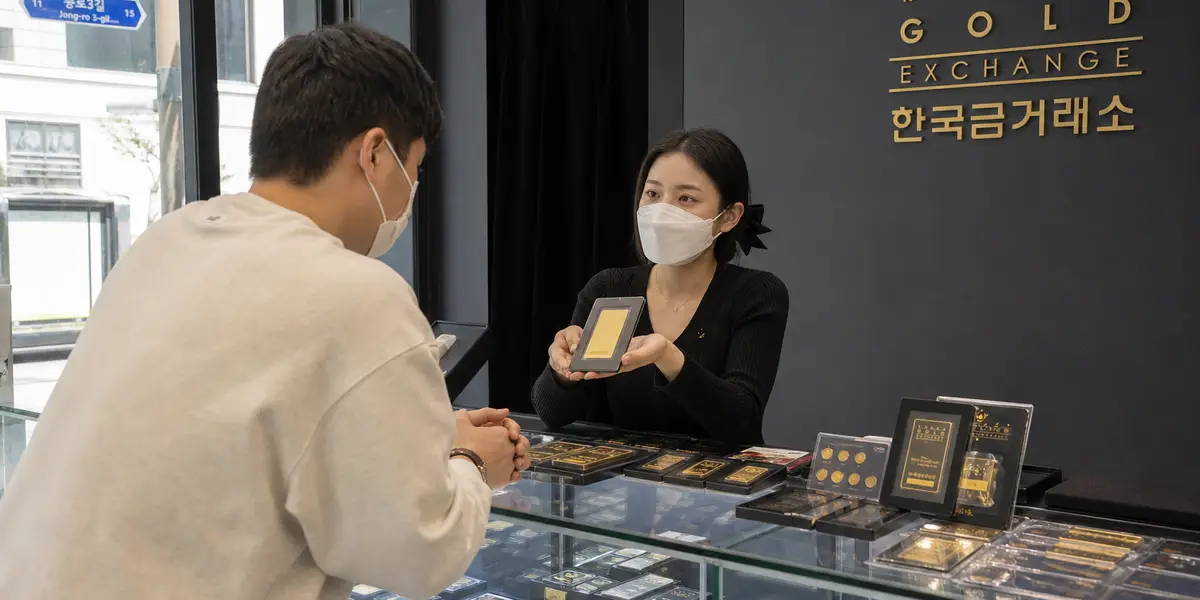
KRX 금시장
금 가격이 30% 가까이 떨어졌지만, 실물 금 거래는 오히려 급감하고 있다.
일반적으로 가격이 하락하면 저가 매수세가 유입되기 마련이지만, 최근 금 시장에서는 가격 하락과 거래 위축이 동시에 진행되며 투자 심리 자체가 얼어붙은 모습이다.
거래량·대금 동반 급감
1월 대비 거래대금 80.6% 감소
26일 한국거래소에 따르면 이달 KRX 금시장의 금현물(99.99%·1㎏) 일평균 거래량은 23만9,116g으로 지난달(46만9,019g) 대비 49.0% 감소했다. 일평균 거래대금도 970억1,200만원에서 470억900만원으로 51.5% 줄었다. 올해 1월과 비교하면 거래량은 77.1%, 거래대금은 80.6% 급감한 수준이다.
중국 개인투자자 매수세 둔화
금값 상승 동력 상실
특히 지난해 금값 상승을 이끌었던 중국 개인투자자의 매수세가 둔화한 점도 부담 요인으로 꼽힌다. 중국 중앙은행의 금 매입은 외환보유액 다변화 차원에서 이어지고 있지만 가격을 끌어올릴 정도의 수요는 아니라는 평가다. 반면 중국 금 상장지수펀드(ETF)에서는 자금 유출이 나타나고 있으며, 개인투자자의 매수 열기도 이전만 못해 추가 상승 동력이 약해졌다는 분석이다.
대신증권 최진영 연구원중국 인민은행의 6월 금 보유량은 2,321.6t으로 전년 동기 대비 27t 확대됐으나 2023년 266톤 증가한 것과 비교하면 현저히 둔화됐다. 중국 정부의 경기부양 여력이 제한되면서 지난해 금값 상승을 이끌었던 중국 개인투자자의 매수세도 둔화할 가능성이 크다.
하반기 후반 반등 가능성
4분기 인플레이션 완화가 관건
다만 하반기 후반에는 투자 심리가 일부 회복될 가능성도 제기된다. 유가 하락으로 물가 상승 압력이 완화되면 시장이 반영하고 있는 과도한 긴축 우려도 점차 잦아들 수 있다는 이유에서다. 증권가에서는 3·4분기까지 미국 경기 호조와 강달러, 매파적인 통화정책 기조가 금값에 부담으로 작용할 것으로 보고 있다.
삼성증권 박주란 선임연구원
Follow-up
한 발 더 들어가는 질문
1금값이 30% 떨어졌는데도 왜 거래가 줄어들었나?
일반적으로 가격이 하락하면 저가매수 수요가 유입되지만, 최근 금 시장에서는 가격 하락과 거래 위축이 동시에 진행되고 있다. 이는 단순한 가격 조정보다 투자 심리 위축의 영향이 큰 것으로 풀이된다. 미국의 긴축 기조와 높은 시장금리가 이어지면서 금 투자 매력이 약화됐기 때문이다. 금은 대표적인 유동성 헤지 자산인 만큼 시장의 유동성 축소와 고금리 환경에 상대적으로 취약하며, 올해 금값 하락 역시 이 같은 거시환경을 반영한 결과라는 분석이다.
2중국 개인투자자 매수세가 왜 금값에 영향을 주나?
지난해 금값 상승을 이끌었던 중국 개인투자자의 매수세가 둔화하면서 금값 상승 동력이 약해졌다. 중국 중앙은행의 금 매입은 외환보유액 다변화 차원에서 이어지고 있지만 가격을 끌어올릴 정도의 수요는 아니라는 평가다. 중국 인민은행의 6월 금 보유량은 2,321.6t으로 전년 동기 대비 27t 확대됐으나 2023년 266톤 증가한 것과 비교하면 현저히 둔화됐다. 중국 정부의 경기부양 여력이 제한되면서 중국 개인투자자의 매수세도 둔화할 가능성이 크다는 분석이다.
3하반기 금값 반등 가능성은 언제쯤 있을까?
증권가에서는 3·4분기까지 미국 경기 호조와 강달러, 매파적인 통화정책 기조가 금값에 부담으로 작용할 것으로 보고 있다. 다만 하반기 후반에는 유가 하락으로 물가 상승 압력이 완화되면 시장이 반영하고 있는 과도한 긴축 우려도 점차 잦아들 수 있다는 전망이다. 4·4분기 인플레이션 완화가 확인되고 긴축 공포가 해소되면 연말까지 완만한 반등세를 보일 것으로 예상된다.
4금 ETF 자금 유출이 실제로 금값에 영향을 주나?
중국 금 상장지수펀드(ETF)에서는 자금 유출이 나타나고 있으며, 이는 금값 상승 동력이 약해지는 요인으로 작용하고 있다. 박주란 삼성증권 선임연구원은 "3·4분기까지는 매파적 통화정책 경계감과 금 ETF 자금 유출 등으로 보수적 접근이 필요하다"고 전망했다. 금 ETF 자금 유출은 투자 심리 위축을 반영하는 지표로, 이는 금값에 부정적인 영향을 미치고 있는 상황이다.
More News
뉴스 더보기
Latest Insights